越南零售市场正处于一个关键节点:市场体量快速扩张,现代化渠道渗透率仍低,电商起步较晚但增速显著。对于有意布局东南亚的零售商而言,越南的吸引力来自三组数据的交叉——GDP增速、中产阶级扩张速度、以及杂货现代贸易渗透率的低基数。本文按照市场规模、关键数据、主要企业逻辑、横向对比与结论的顺序,逐层呈现这一市场的竞争图景。
越南零售市场:东南亚增速最快的单一市场
根据麦肯锡2019年9月发布的报告,越南零售市场年收入规模约为1,080亿美元,并预计在此后五年内以7.3%的年复合增长率(CAGR)扩张。这一增速在东南亚主要经济体中居于前列,且增长基础建立在内需而非出口之上——越南私人消费占GDP的比例约为67.6%,在印度尼西亚、马来西亚、菲律宾、泰国与越南五国中排名第二。(数据来源:麦肯锡,基于IMF与世界银行2018-2019年数据)
到2025年,越南的零售市场结构预计将出现结构性转变:现代杂货渠道从2018年的40亿美元扩大至200亿美元,电商占比虽然2018年仅为3%,但随智能手机覆盖率突破80%(15岁以上人口,Google数据,2018-19年),中长期成长空间确定。PwC越南2025年10月发布的消费者调研显示,2025年上半年越南零售总销售额同比增长9.3%,高于2024年同期的8.9%,印证了市场的持续扩张势头。
支撑零售增长的关键数据
越南零售市场的扩张并非孤立现象,而是建立在若干可量化的宏观指标之上。
| 指标 | 越南 | 菲律宾 | 印度尼西亚 | 马来西亚 | 泰国 |
|---|---|---|---|---|---|
| GDP增速(2018-2023 CAGR) | 6.5% | 6.7% | 5.2% | 4.8% | 3.5% |
| 私人消费占GDP比(2018) | 67.6% | 73.8% | 57.0% | 57.3% | 48.7% |
| 中产阶级增速(2018-2023 CAGR) | 9.2% | 6.7% | 5.9% | 2.8% | 2.4% |
| 城镇化率(2018) | 36% | 47% | 55% | 76% | 50% |
| FDI占GDP比(2017) | 6.3% | 3.3% | 2.0% | 3.0% | 1.8% |
数据来源:麦肯锡报告,基于IMF、世界银行、联合国、经济学人智库2018-2019年数据。
几个数字值得单独标注。第一,越南中产阶级增速9.2%为五国中最高,预计到2035年中产人口将占越南总人口的55%以上,即约6,000万人(经济学人智库,2018年)。第二,越南城镇化率36%虽然在五国中最低,但横向对比中国2000年前后的轨迹以及泰国、印度尼西亚的历史数据,这一低基数本身意味着加速上升的空间——世界银行数据预测,越南城镇化率将在2030年达到55%。第三,2018年越南FDI流入占GDP的6.3%,为五国中最高,当年FDI总额超过190亿美元(Trading Economics,2018年)。
消费者层面,PwC 2025年调研中有48%的越南受访者将经济不稳定列为未来12个月的首要风险,价格仍是购物决策的核心驱动因素。超过三分之一的受访者表示存在月度财务压力。这一信号提示零售商,价格竞争力与性价比在近期市场中的权重仍然很高。
零售细分市场:哪些领域已经成型,哪些仍待开发
越南零售市场内部的结构分化,是判断进入时机与竞争策略的核心依据。
杂货是最大细分市场,约占零售总量的44%,但现代贸易渗透率在2018年仅为8%(Euromonitor International,2018年),显著低于东南亚其他主要市场。麦肯锡报告引用S曲线模型预测,这一比例将在2025年达到26%,届时现代杂货市场规模将从40亿美元跃升至200亿美元。
消费电子占零售总量的17%,是第二大细分市场,且现代化程度已经相对较高,头部玩家已完成渠道整合。
电商在2018年仅占零售总销售额的3%(Euromonitor International,2018年),处于东南亚偏低水平。但越南拥有约5,000万电商用户(Statista,2019年),且用户平均每天在线时间约7小时(We Are Social,2018年)。电商规模化的主要障碍包括最后一公里配送、现金支付比例高以及消费者信任度有限。
PwC 2025年调研补充了消费者行为的近期变化:越南消费者在杂货购物上倾向于线上与线下融合模式,本地/便利店的到店消费仍占主导,近60%的消费者每周至少购买一次预制食品,便利性需求持续上升。
市场竞争格局:三类企业与六项能力
麦肯锡报告指出,越南零售市场的竞争强度在过去五年明显提升,尤其是杂货领域。参与者大致可分为三类:本土大型零售集团、已在越南建立基础的区域性与国际零售商,以及过去五年通过并购与开店快速扩张的新进入者。
报告未对个别企业的市场份额数字进行具体披露。就进入者的行为特征而言,新竞争者的主要动作是收购存量资产与批量开设新店,而非依赖自然增长。这表明在越南零售市场,规模与网络密度是第一竞争壁垒。
根据麦肯锡对区域高绩效零售商的观察,在越南市场取得持续竞争优势的企业,普遍在以下六个维度有所建树:
- 网络规模:覆盖足够广度的门店与配送触点
- 价值主张:清晰定位的品类选择与价格带
- 运营支撑:稳健的供应链与后台体系
- 品牌资产:在消费者信任度建设上持续投入
- 本地知识:对区域消费偏好与供应商关系的深度理解
- 全渠道与创新:跨线上线下触点的整合购物体验
PwC 2025年的调研结果显示,96%的越南受访者表示关注气候变化(亚太均值86%),69%愿意为环保食品支付溢价(亚太均值57%)。这意味着在品牌建设层面,可持续性与食品安全的披露透明度正逐渐成为消费决策的辅助因素,但短期内价格仍处于优先序列。
横向对比:越南与东南亚其他主要市场
将越南放回东南亚的整体框架中,其零售吸引力的逻辑变得更为清晰。
GDP增速方面,越南6.5%的预测CAGR在五国中排名第二,仅次于菲律宾的6.7%。但在消费结构上,越南的中产阶级增速(9.2%)以及FDI吸引力(6.3%占GDP)均为五国最高,反映出市场潜力与外资认可度的双重优势。
城镇化率36%是越南与同类市场之间最大的结构差异。马来西亚(76%)、印度尼西亚(55%)、泰国(50%)的城镇化率均已高于越南。这一差距通常被解读为阻力,但在零售分析框架内,低城镇化意味着未来城市新增人口对现代零售的首次接触需求尚未被满足,而这正是格局未定时进入的窗口期。
在营商环境上,越南2019年世界银行营商便利指数得分为66.8,高于五国区域均值63.4,较2015年的第78名提升至第69名(世界银行,2019年)。政治稳定性世界治理指数得分0.31,为五国中唯一正值,其余四国均为负值。
值得注意的是,越南的人均GDP(2019年约2,518美元)在五国中仍然最低,这限制了高端零售的即期市场规模。但人均可支配收入预计以9.9% CAGR增长,到2023年达到3,062美元(经济学人智库数据),增速本身高于其他四国。
结论:低渗透率与高增速构成进入窗口,但价格竞争与信任建设是近期核心变量
综合麦肯锡2019年报告与PwC 2025年消费者调研,越南零售市场的核心逻辑可以归纳为两条并行的曲线:一条是现代贸易渗透率从8%向26%的上升通道,一条是中产消费人群从2025年加速扩大至2035年占总人口55%的时间轴。这两条曲线的交汇,决定了未来十年越南零售市场格局的基本形态。
从竞争者的角度看,规模与网络密度是当前最难绕过的壁垒,并购节奏已经加快。对于尚未进入或刚刚进入的企业,杂货现代化与电商基础设施(尤其是最后一公里与支付体系)是最需要提前布局的两个领域。
近期需要持续关注的变量有两个:第一,PwC 2025年数据显示价格敏感度仍然很高,零售商在扩张过程中若忽视性价比定位,将面临客户流失风险;第二,越南消费者对可持续性与食品安全的关注度正在快速上升,这一趋势与即期的价格优先逻辑存在张力,品牌如何在两者之间找到平衡,将是影响中期竞争格局的关键观察点。
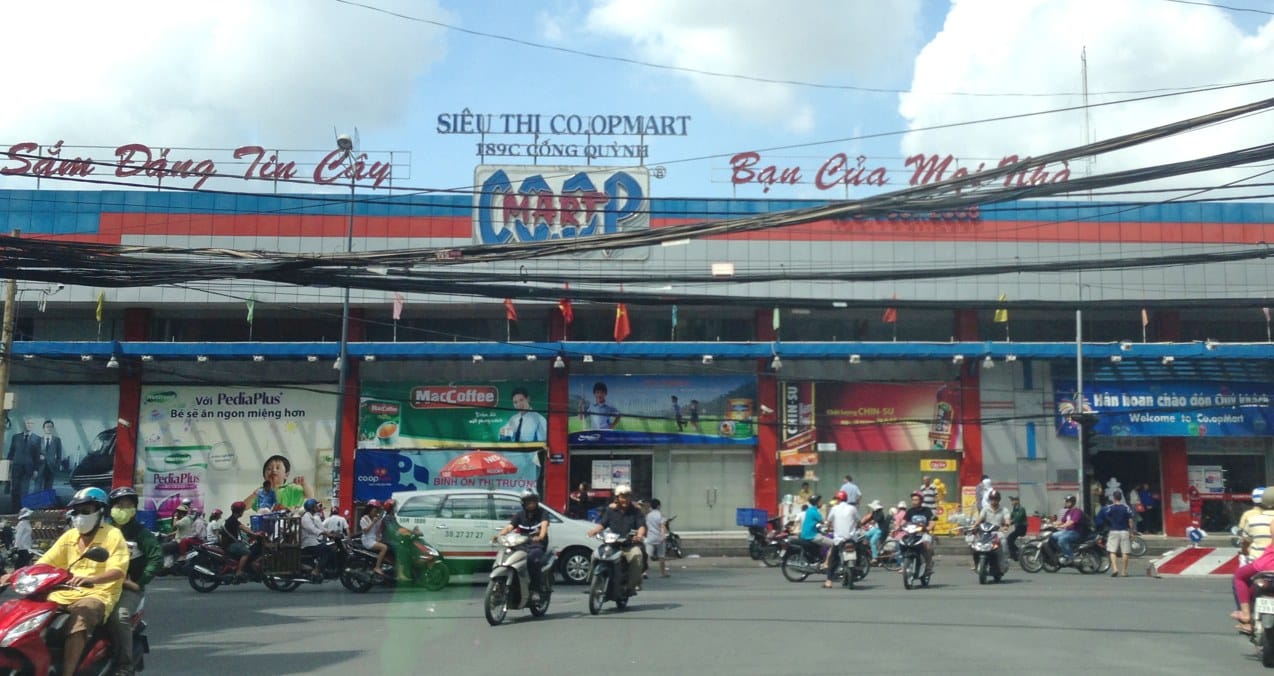
Illustrative photo: Sieu thi Co opmart, Cong Quynh, Pham ngu lao, hcmvn – panoramio.jpg by trungydang / Wikimedia Commons. CC BY 3.0. Resized for display.